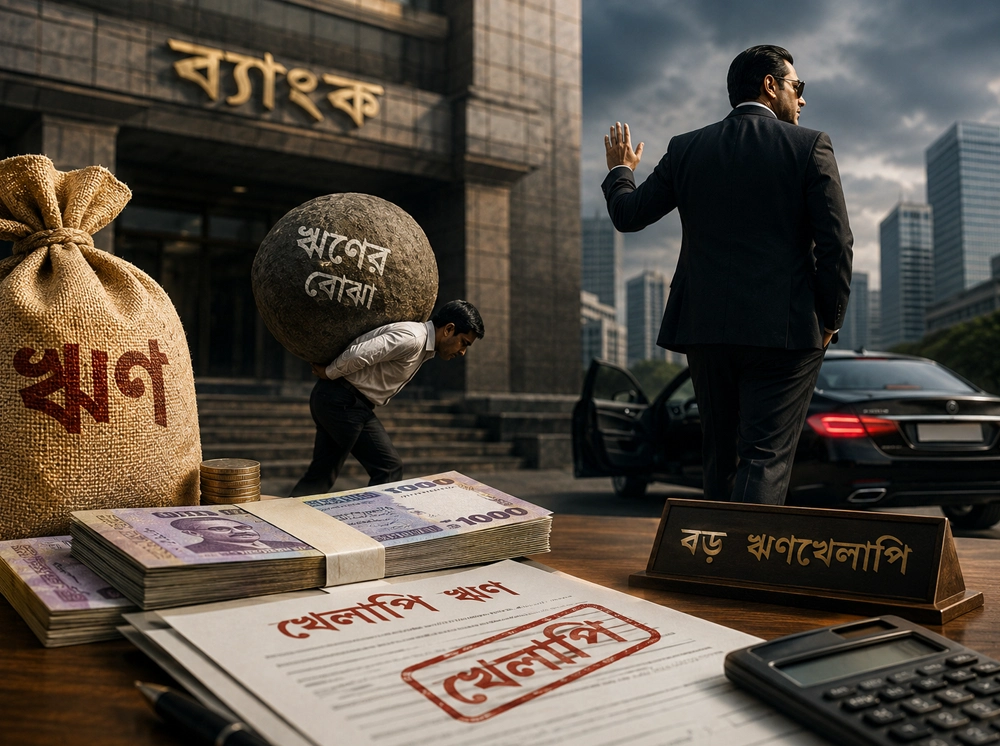
ছোট অঙ্কের ঋণের কিস্তি পরিশোধে সামান্য দেরি হলেই গ্রাহককে নোটিশ, ফোনকল কিংবা আইনি পদক্ষেপের মুখে পড়তে হয়। অথচ হাজার হাজার কোটি টাকা ঋণ নিয়ে বছরের পর বছর পরিশোধ না করা বড় ঋণগ্রহীতাদের অনেকেই পাচ্ছেন নানা নীতিগত সুবিধা। এতে প্রশ্ন উঠছে- বড় ঋণখেলাপিদের বিরুদ্ধে কার্যকর ব্যবস্থা নেওয়া এত কঠিন কেন?
বাংলাদেশ ব্যাংকের তথ্যের বরাতে দেশের বিভিন্ন গণমাধ্যমে প্রকাশিত প্রতিবেদনে বলা হয়েছে, ২০০৯ সালে ব্যাংক খাতে খেলাপি ঋণের পরিমাণ ছিল প্রায় ২২ হাজার ৪৮১ কোটি টাকা। ২০২৪ সালের জুনে তা বেড়ে দাঁড়ায় ২ লাখ ১১ হাজার ৩৯১ কোটি টাকায়। এরপরও পরিস্থিতির উন্নতি হয়নি। ২০২৬ সালের মার্চ শেষে খেলাপি ঋণ ছিল ৫ লাখ ৮৮ হাজার ৭০৪ কোটি টাকা।
জুন ২০২৬ শেষে খেলাপি ঋণ আরও বেড়ে দাঁড়িয়েছে ৬ লাখ ৬ হাজার ৫৫৫ কোটি টাকা। এ সময় ব্যাংক খাতের মোট বিতরণ করা ঋণের ৩২ দশমিক ৭৮ শতাংশই খেলাপি হয়ে পড়েছে। মাত্র তিন মাসে খেলাপি ঋণ বেড়েছে ১৭ হাজার ৮৫১ কোটি টাকা।
বিশেষজ্ঞদের মতে, রাজনৈতিক প্রভাব, দুর্বল ঋণ যাচাই ও তদারকি এবং ব্যাংক পরিচালকদের প্রভাব খাটিয়ে সংশ্লিষ্ট ব্যক্তি বা প্রতিষ্ঠানের নামে ঋণ নেওয়ার সুযোগ খেলাপি ঋণ বাড়ার অন্যতম কারণ। বড় শিল্পগোষ্ঠীর ঋণ অনিয়ম ও ব্যাংকিং খাতের বিভিন্ন কেলেঙ্কারিও পরিস্থিতিকে আরও জটিল করেছে।
বড় ঋণখেলাপিদের বিরুদ্ধে আইনি ব্যবস্থা নিতেও দীর্ঘ সময় লাগে। অর্থঋণ আদালতে মামলা নিষ্পত্তিতে অনেক সময় কয়েক বছর লেগে যায়। দীর্ঘ আইনি প্রক্রিয়ার কারণে ব্যাংকগুলোও অনেক ক্ষেত্রে মামলা করতে অনাগ্রহী হয়। আবার বড় শিল্পপ্রতিষ্ঠানের বিরুদ্ধে কঠোর ব্যবস্থা নিলে কর্মসংস্থান ও উৎপাদনে প্রভাব পড়তে পারে- এমন আশঙ্কাও থাকে।
এর মধ্যেই বড় ঋণগ্রহীতাদের জন্য নতুন সুবিধা দিয়েছে বাংলাদেশ ব্যাংক। ৩১ আগস্টের নীতিমালা অনুযায়ী, কোনো প্রতিষ্ঠান বা গ্রুপের ঋণস্থিতি ১ হাজার কোটি টাকা বা তার বেশি হলে সর্বোচ্চ ১৫ বছরের জন্য ঋণ পুনঃতফসিল বা পুনর্গঠনের সুযোগ দেওয়া যাবে। এর মধ্যে সর্বোচ্চ দুই বছরের গ্রেস পিরিয়ড রাখা যাবে।
বাংলাদেশ ব্যাংকের যুক্তি, দীর্ঘদিন মামলা চালিয়ে ঋণ আদায়ের অপেক্ষায় থাকার চেয়ে আলোচনার মাধ্যমে ঋণের একটি উল্লেখযোগ্য অংশ আদায় করা গেলে ব্যাংকের তারল্য পরিস্থিতির উন্নতি হতে পারে। পাশাপাশি বড় শিল্পপ্রতিষ্ঠান চালু থাকলে কর্মসংস্থানও বজায় থাকবে।
তবে অর্থনীতিবিদদের একটি অংশ মনে করছেন, বারবার পুনঃতফসিলের সুযোগ দিলে কাগজে-কলমে খেলাপি ঋণ কমলেও প্রকৃত ঋণ আদায় নাও বাড়তে পারে। এতে নিয়মিত ঋণগ্রহীতারা নিরুৎসাহিত হওয়ার পাশাপাশি ইচ্ছাকৃত ঋণখেলাপিদের মধ্যেও ভবিষ্যতে ছাড় পাওয়ার প্রবণতা তৈরি হতে পারে।
বাংলাদেশ ইনস্টিটিউট অব ব্যাংক ম্যানেজমেন্টের (বিআইবিএম) অধ্যাপক ড. মো. আহসান হাবিবের মতে, বিদ্যমান আইনের আওতায় ইচ্ছাকৃত ঋণখেলাপিদের বিরুদ্ধে কার্যকর কঠোর ব্যবস্থা এখনো যথেষ্ট দেখা যায়নি। এই সংস্কৃতি বদলাতে হলে দৃশ্যমান ও শক্ত পদক্ষেপ প্রয়োজন।
অর্থনীতিবিদ মুস্তাফিজুর রহমানও ব্যাংক খাত থেকে রাজনৈতিক প্রভাব দূর করার ওপর গুরুত্ব দিয়েছেন। তার মতে, শুধু ঋণ নিয়মিত করার উদ্যোগ যথেষ্ট নয়; ঋণ দেওয়ার প্রক্রিয়ায় জবাবদিহি নিশ্চিত করতে হবে।
বিশেষজ্ঞদের মতে, বড় ঋণখেলাপিদের বিরুদ্ধে কার্যকর ব্যবস্থা নিতে ব্যাংক পরিচালকদের জবাবদিহি, দ্রুত অর্থঋণ আদালত কার্যক্রম, ইচ্ছাকৃত খেলাপিদের ওপর কঠোর নিষেধাজ্ঞা এবং রাজনৈতিক প্রভাবমুক্ত সিদ্ধান্ত গ্রহণ জরুরি। নইলে বড় ঋণখেলাপিদের বারবার ছাড় দেওয়ার সংস্কৃতি ব্যাংক খাতের শৃঙ্খলাকে আরও দুর্বল করতে পারে।
সূত্র: বিবিসি বাংলা